Le bon moment pour renégocier votre prêt
Et si vous pouviez améliorer les conditions de votre crédit immobilier ? Une baisse des taux ou une évolution de votre situation peut être l’occasion de renégocier votre prêt.
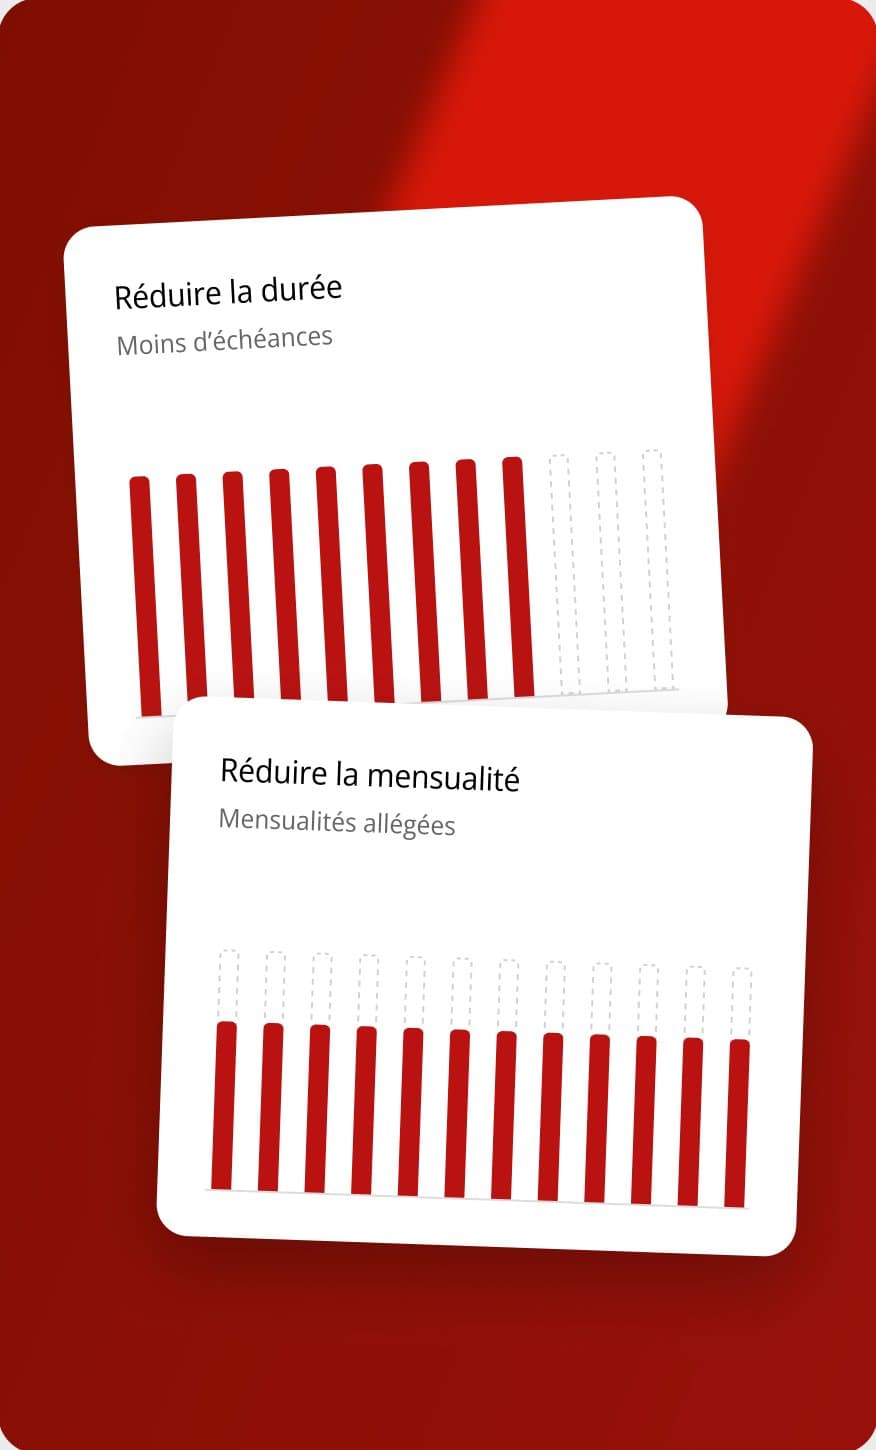
Deux façons d’optimiser votre crédit immobilier
À partir de
0,70 point
d’écart entre les taux actuels et celui que vous avez obtenu, vous avez sans doute intérêt à renégocier votre crédit.
Et si vous réalisiez aussi des économies sur votre assurance emprunteur ?
Depuis le 1er septembre 2022, vous pouvez changer d’assurance de prêt à tout moment : une autre source d’économies, à garanties équivalentes.
Comparer mon assuranceRenégocier, c’est vérifier que votre crédit suit l’évolution des taux : votre conseiller calcule le gain réel, frais compris, avant toute démarche.
Renégociation ou rachat de crédit immobilier : quelle différence ?
Pour améliorer les conditions de votre crédit immobilier, deux solutions peuvent être envisagées : renégocier votre prêt auprès de votre banque actuelle ou le faire racheter par un autre établissement bancaire. Découvrez leurs différences pour choisir la solution la plus adaptée à votre situation.
Renégocier avec votre banque
Votre banque accepte de revoir le taux de votre prêt en cours, par un avenant au contrat.
- Un avenant à votre contrat de prêt
- Votre banque reste votre interlocuteur
- Pas de nouveau prêt à mettre en place
- Des frais d’avenant possibles
Pour améliorer les conditions de votre crédit immobilier, deux solutions peuvent être envisagées : renégocier votre prêt auprès de votre banque actuelle ou le faire racheter par un autre établissement bancaire. Découvrez leurs différences pour choisir la solution la plus adaptée à votre situation.
Faire racheter votre prêt
Une autre banque rembourse votre prêt actuel et vous en accorde un nouveau, à de meilleures conditions.
- Un nouveau prêt, de nouvelles conditions
- Une nouvelle banque
- Indemnités de remboursement anticipé
- Frais de garantie et de dossier
Ne pas confondre le rachat de crédit immobilier et le regroupement de crédits
Le rachat de crédit immobilier consiste à faire reprendre votre prêt par une autre banque pour bénéficier de nouvelles conditions de financement.
Le regroupement de crédits permet, quant à lui, de réunir plusieurs prêts (immobilier, consommation, auto…) en un seul, avec une mensualité adaptée à votre budget. Attention, une mensualité réduite peut entraîner un allongement de la durée de remboursement et une augmentation du coût total du crédit.
La diminution du montant des mensualités entraîne l’allongement de la durée de remboursement et majore le coût total du crédit.
Découvrir le regroupement de créditsDéposer
votre dossier
Votre conseiller vérifie l’intérêt de l’opération avant toute démarche auprès des banques.
-
Demande en ligne
Taux, capital restant dû et durée restante de votre prêt.
-
Étude de l’opportunité
Votre conseiller calcule le gain réel, frais compris.
-
Négociation
Avec votre banque ou avec nos partenaires bancaires.
-
Signature
Avenant ou nouveau prêt, selon la solution retenue.
Prise de contact
Nouvelles conditions en place
Vos questions sur la renégociation
Les questions les plus fréquentes sur la renégociation de votre crédit et la façon dont Vousfinancer peut vous accompagner.
Poser ma question à un conseillerUn conseiller dédié vous répondra sous 48 h
Oui, il est possible de renégocier son crédit avec sa banque ou d’étudier un rachat de crédit par un autre établissement. L’intérêt dépend de l’écart de taux, du capital restant dû et de la durée restante.
On retient souvent un écart d’environ 0,70 point entre votre taux et les taux actuels, mais le capital restant dû, la durée restante et les frais (indemnités, garantie, dossier) comptent autant : votre conseiller calcule le gain réel.
Le rachat fait reprendre votre prêt immobilier par une autre banque à de meilleures conditions ; le regroupement réunit plusieurs crédits en un seul, avec une mensualité unique souvent plus basse mais une durée plus longue.